
Gestion de patrimoine privé : quels leviers pour faire croître son capital ?
11/06/2026 • 6 minutes de lecture
La croissance d’un patrimoine privé ne se résume pas à une recherche de performance financière. Dans les patrimoines significatifs, elle s’inscrit dans une logique plus large, où se croisent des enjeux de sécurisation, de transmission, de fiscalité et de structuration globale.
Faire croître un capital implique ainsi une lecture fine des équilibres à maintenir. L’enjeu n’est pas seulement de capter des opportunités, mais de construire une trajectoire cohérente, capable de s’inscrire dans la durée tout en s’adaptant aux évolutions du contexte économique et patrimonial.
Croissance du patrimoine privé : dépasser la seule recherche de performance
La performance d’un portefeuille constitue un indicateur clé, mais elle ne peut être isolée du reste de la stratégie patrimoniale. Une approche exclusivement orientée rendement expose à des déséquilibres, parfois difficiles à corriger a posteriori.
Préserver l’équilibre performance / risque
Toute stratégie de croissance repose sur un arbitrage entre rendement et risque. Plus le niveau de performance visé est élevé, plus l’exposition aux fluctuations de marché augmente. Cet équilibre doit être ajusté en fonction du profil du patrimoine et des objectifs poursuivis.
Dans la pratique du conseil, cette relation impose de cadrer les attentes et d’inscrire la performance dans une logique maîtrisée. Une stratégie trop opportuniste, centrée sur des arbitrages de court terme, peut fragiliser la cohérence d’ensemble et exposer à des à-coups significatifs.
Intégrer les contraintes patrimoniales dans la stratégie de croissance
La croissance d’un capital ne peut être dissociée de son environnement patrimonial. Fiscalité, structuration juridique, organisation familiale : autant de paramètres qui influencent directement les choix d’investissement.
Certains véhicules ou enveloppes permettent d’optimiser la détention des actifs, d’autres facilitent la transmission ou la génération de revenus. L’enjeu consiste à articuler ces dimensions avec la stratégie financière, afin d’éviter les incohérences ou les pertes d’efficacité.
Dans ce cadre, la coordination entre expertises (CGP, family office, banque privée) devient déterminante. L’ingénierie patrimoniale vient structurer les décisions, en lien étroit avec les choix d’allocation.
Les principaux leviers pour faire croître un patrimoine privé
La croissance du capital repose sur une combinaison de leviers complémentaires. Leur efficacité dépend moins de leur utilisation isolée que de leur articulation au sein d’une stratégie globale.
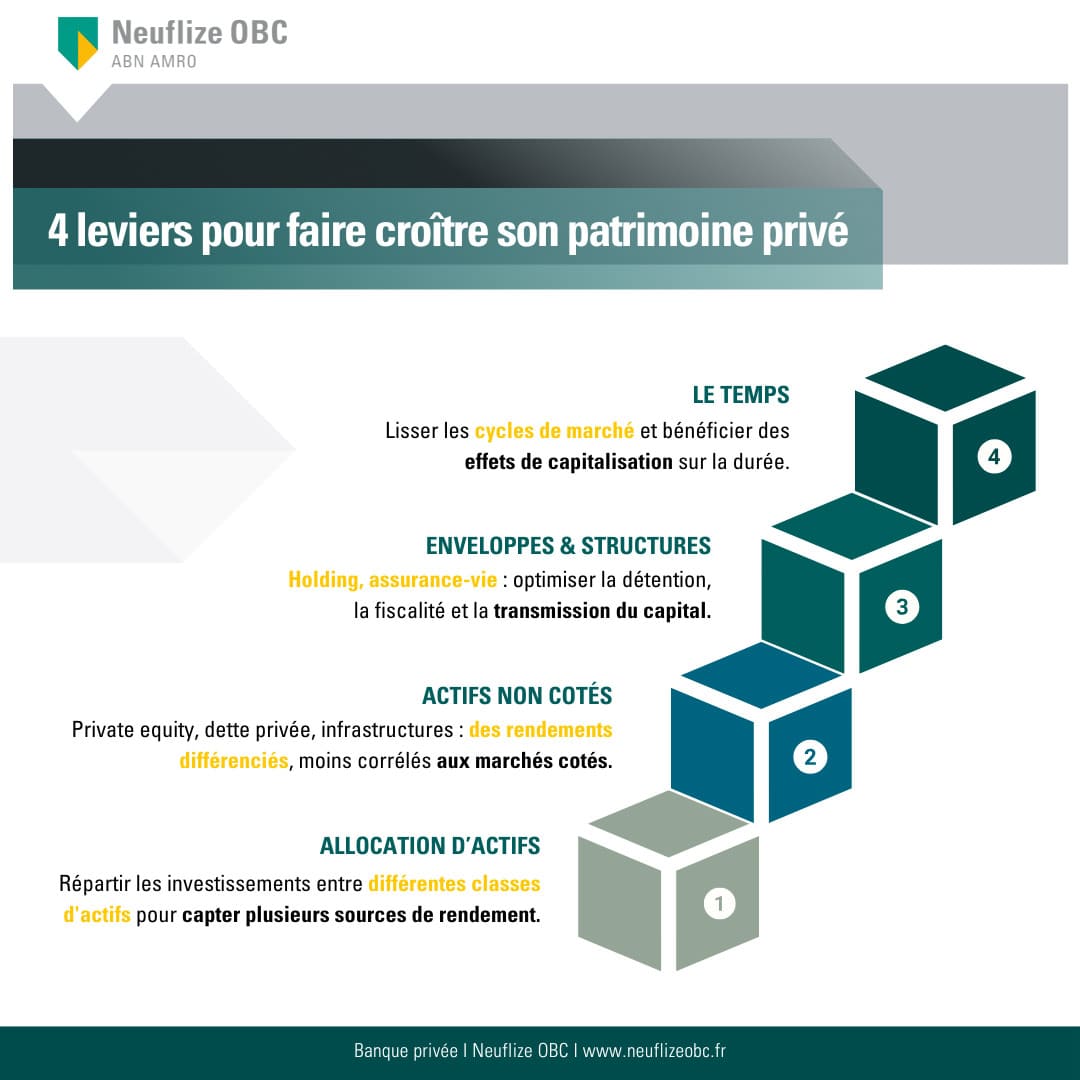
L’allocation d’actifs comme moteur principal de croissance
L’allocation d’actifs constitue le socle de toute stratégie patrimoniale. C’est elle qui détermine, dans la durée, la majorité de la performance d’un portefeuille.
Répartir les investissements entre différentes classes d’actifs permet de capter plusieurs sources de rendement tout en limitant l’exposition à un seul facteur de risque. Cette construction nécessite une lecture fine des marchés et une capacité à ajuster les équilibres dans le temps.
À mesure que les patrimoines se complexifient, la construction de ces allocations suppose des outils d’analyse et des capacités de suivi renforcées, afin de maintenir une cohérence globale.
L’intégration des actifs non cotés
Les actifs non cotés occupent une place croissante dans les stratégies de gestion de patrimoine privé. Private equity, dette privée ou infrastructures offrent des perspectives de rendement différenciées, souvent moins corrélées aux marchés cotés.
Ils permettent d’accéder à des moteurs de performance complémentaires, en contrepartie d’une liquidité plus faible et d’un horizon d’investissement plus long. Leur intégration suppose une sélection rigoureuse et une bonne compréhension des cycles d’investissement.
L’accès à ces classes d’actifs reste toutefois inégal selon les réseaux et les partenaires mobilisés. Dans ce contexte, la capacité à identifier et structurer les opportunités devient un facteur clé.
L’optimisation des enveloppes et des structures
La structuration du patrimoine constitue un levier souvent sous-estimé de création de valeur. Le choix des enveloppes juridiques et fiscales influence directement la performance nette et la capacité à faire croître le capital.
Holding, assurance-vie, structuration internationale : ces dispositifs permettent d’optimiser la détention, la transmission et la fiscalité des investissements. Leur mise en œuvre nécessite une vision d’ensemble, intégrant les objectifs du client et les contraintes réglementaires.
Dans les patrimoines complexes, cette dimension ne peut être dissociée de la stratégie d’investissement. Elle en constitue un prolongement naturel.
Le temps comme levier de performance
Le temps reste l’un des leviers les plus puissants en gestion de patrimoine. Une stratégie d’investissement inscrite dans la durée permet de lisser les cycles de marché et de bénéficier des effets de capitalisation.
Cette approche suppose d’accepter des phases de volatilité, sans remettre en cause les orientations de fond. Elle implique également une discipline dans le suivi des investissements et dans les arbitrages.
L’accompagnement dans le temps devient alors central, notamment pour maintenir le cap dans des environnements incertains ou changeants.
Structurer une stratégie de croissance cohérente
La performance ne peut être durable que si elle s’inscrit dans une stratégie structurée. L’enjeu consiste à aligner les leviers de croissance avec les objectifs patrimoniaux et à en assurer la cohérence dans le temps.
Définir une trajectoire de croissance adaptée
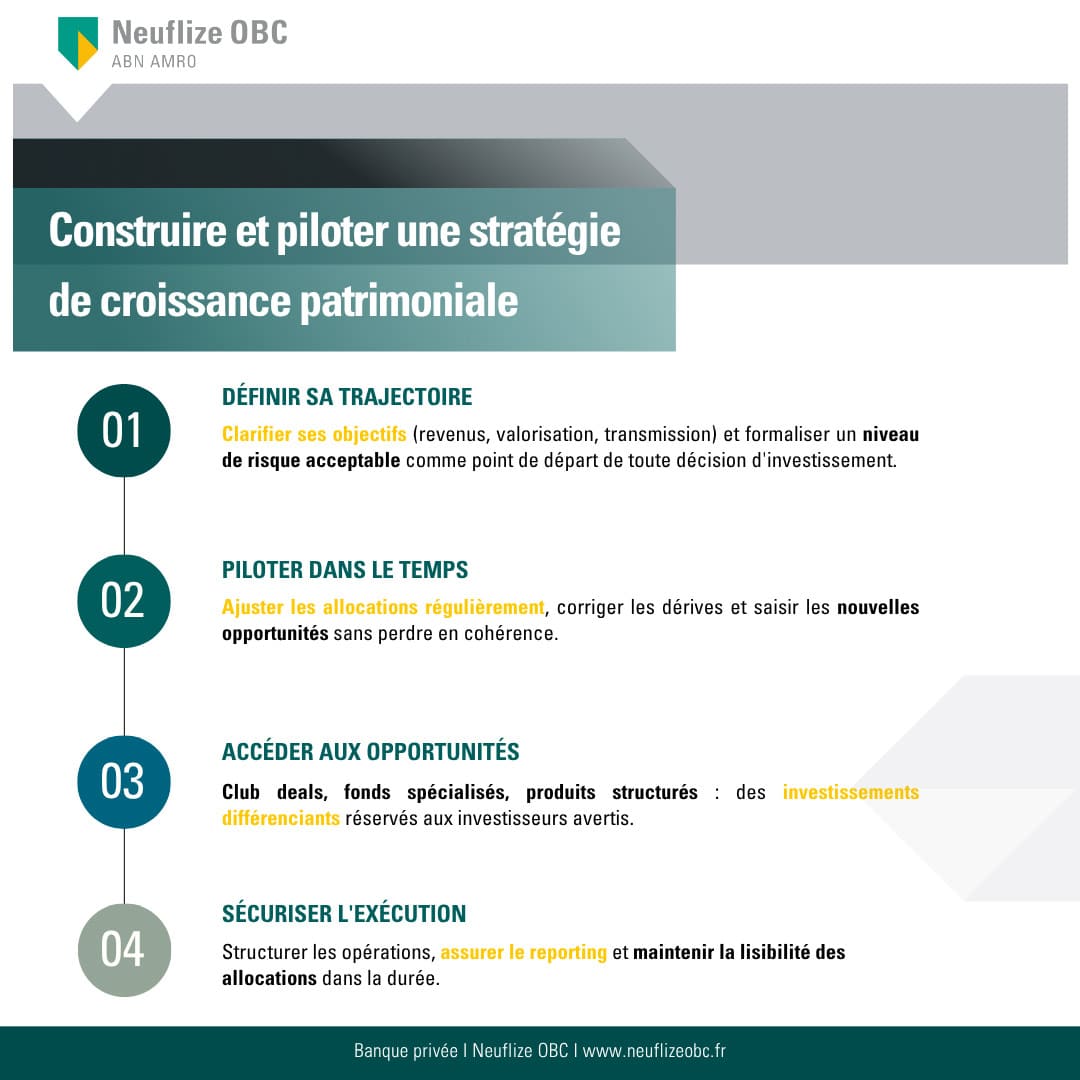
Toute stratégie efficace commence par une clarification des objectifs. Recherche de revenus, valorisation du capital, préparation de la transmission : ces orientations conditionnent directement les choix d’allocation.
Définir une trajectoire suppose également de déterminer un niveau de risque acceptable, en cohérence avec la situation du client. Cette étape permet de poser un cadre clair, à partir duquel les décisions d’investissement peuvent être structurées.
Dans ce processus, la formalisation de la stratégie joue un rôle clé. Elle permet d’aligner l’ensemble des intervenants (conseiller en gestion de patrimoine, family office, banque privée) autour d’une vision commune.
Ajuster et piloter dans le temps
Une stratégie patrimoniale ne peut rester figée. Les marchés évoluent, les objectifs peuvent changer, et la situation personnelle du client se transforme au fil du temps.
Le pilotage consiste à ajuster les allocations, à suivre les performances et à réévaluer les équilibres. Il permet de corriger les dérives éventuelles et de saisir de nouvelles opportunités.
Ce travail de suivi représente une dimension essentielle de la gestion de patrimoine privé. Il suppose des outils adaptés et une capacité à analyser les évolutions de manière continue.
Banque privée et prescripteurs : accélérer la croissance du patrimoine privé
Dans les patrimoines les plus structurés, la mise en œuvre des leviers de croissance repose sur une articulation fine des expertises. La collaboration entre conseiller en gestion de patrimoine, family office et banque privée permet d’élargir les possibilités d’action.
Accéder à des opportunités d’investissement différenciantes
Collaborer avec une banque privée comme Neuflize OBC permet d’accéder à des opportunités souvent réservées à des investisseurs avertis : fonds spécialisés, club deals, produits structurés. Ces investissements peuvent enrichir la stratégie en apportant des sources de performance complémentaires.
La sélection de ces opportunités repose sur des processus rigoureux, intégrant des critères de qualité, de risque et de cohérence avec l’allocation globale.
Dans une logique de partenariat, cette capacité d’accès vient compléter le travail de structuration réalisé en amont.
Sécuriser l’exécution des stratégies
Au-delà de la réflexion stratégique, la mise en œuvre des décisions constitue un enjeu en soi. La structuration des investissements, leur suivi et leur reporting nécessitent des moyens techniques et opérationnels spécifiques.
La banque privée intervient à ce niveau comme un facilitateur, en assurant la bonne exécution des stratégies définies. Elle contribue également à renforcer la lisibilité des allocations, grâce à des outils de suivi adaptés.
Cette dimension opérationnelle permet de transformer une stratégie en résultats concrets, dans un cadre sécurisé.
Combiner différents leviers
Faire croître un capital repose sur une combinaison de leviers, qui ne peuvent être activés efficacement qu’à condition d’être articulés dans une stratégie cohérente. Allocation d’actifs, structuration, accès aux opportunités et pilotage dans le temps constituent les fondations de cette dynamique.
Dans les contextes patrimoniaux les plus exigeants, cette approche suppose une collaboration étroite entre les différents intervenants. La complémentarité entre conseillers en gestion de patrimoine, multi-family offices et banque privée permet de construire des stratégies plus fines, à la fois ambitieuses et maîtrisées.
Besoin d’un accompagnement pour faire croître le capital de vos clients ?
Contactez nos experts
Tags
- Newsroom