
Comment diversifier un patrimoine privé pour limiter les risques ?
11/06/2026 • 6 minutes de lecture
La diversification du patrimoine privé constitue l’un des piliers de la gestion de fortune. A mesure que les patrimoines se structurent et se complexifient, la diversification devient un exercice d’équilibre, exigeant une lecture fine des risques, des cycles économiques et des objectifs patrimoniaux.
Pour les conseillers en gestion de patrimoine (CGP) et les multi-family offices (MFO), l’enjeu ne se limite plus à répartir des investissements. Il s’agit de construire une allocation cohérente, capable d’absorber les chocs tout en accompagnant la croissance du capital dans la durée.
Diversification du patrimoine privé : un levier souvent mal exploité
La diversification du patrimoine privé est souvent perçue comme un exercice obligé. Pourtant, dans les faits, elle reste fréquemment imparfaite, notamment lorsque les allocations reposent sur des approches trop simplifiées.
Une diversification en trompe-l’œil
Accumuler différents supports d’investissement ne garantit pas une réelle diversification. De nombreux portefeuilles présentent une apparente variété tout en restant exposés aux mêmes facteurs de risque. Des actifs distincts peuvent, en pratique, réagir de manière similaire face à un retournement de marché ou à une évolution macroéconomique.
Cette illusion de diversification tient souvent à une analyse insuffisante des corrélations entre classes d’actifs. Un portefeuille composé d’actions de différents secteurs, par exemple, peut rester fortement dépendant d’un même cycle économique global.
Pour les conseillers en gestion de patrimoine et les multi-family offices, cette complexité impose une lecture consolidée des expositions. Elle nécessite des outils et des méthodologies capables d’aller au-delà de la simple répartition apparente.
Les risques d’un patrimoine mal diversifié
Une diversification insuffisante ou mal structurée expose le patrimoine à des déséquilibres parfois significatifs. Une concentration géographique, sectorielle ou sur une typologie d’actifs peut amplifier les effets d’un choc de marché.
Dans les phases de volatilité, ces fragilités deviennent particulièrement visibles. Un portefeuille trop concentré peut subir des pertes importantes, avec des impacts durables sur sa capacité de rebond.
Au-delà de la performance, c’est l’équilibre global du patrimoine qui est en jeu. La capacité à financer des projets, à organiser une transmission ou à préserver une stabilité financière peut être affectée.
Dans ce contexte, les conseillers en gestion de patrimoine et les multi-family offices sont les gardiens de l’identification et de la gestion de ces risques structurels.
Comment diversifier un patrimoine privé efficacement ?
Diversifier un patrimoine privé ne relève pas d’un simple exercice de répartition. Il s’agit d’articuler plusieurs dimensions complémentaires afin de construire un ensemble résilient, capable de s’adapter aux évolutions économiques et patrimoniales.
Diversifier les classes d’actifs
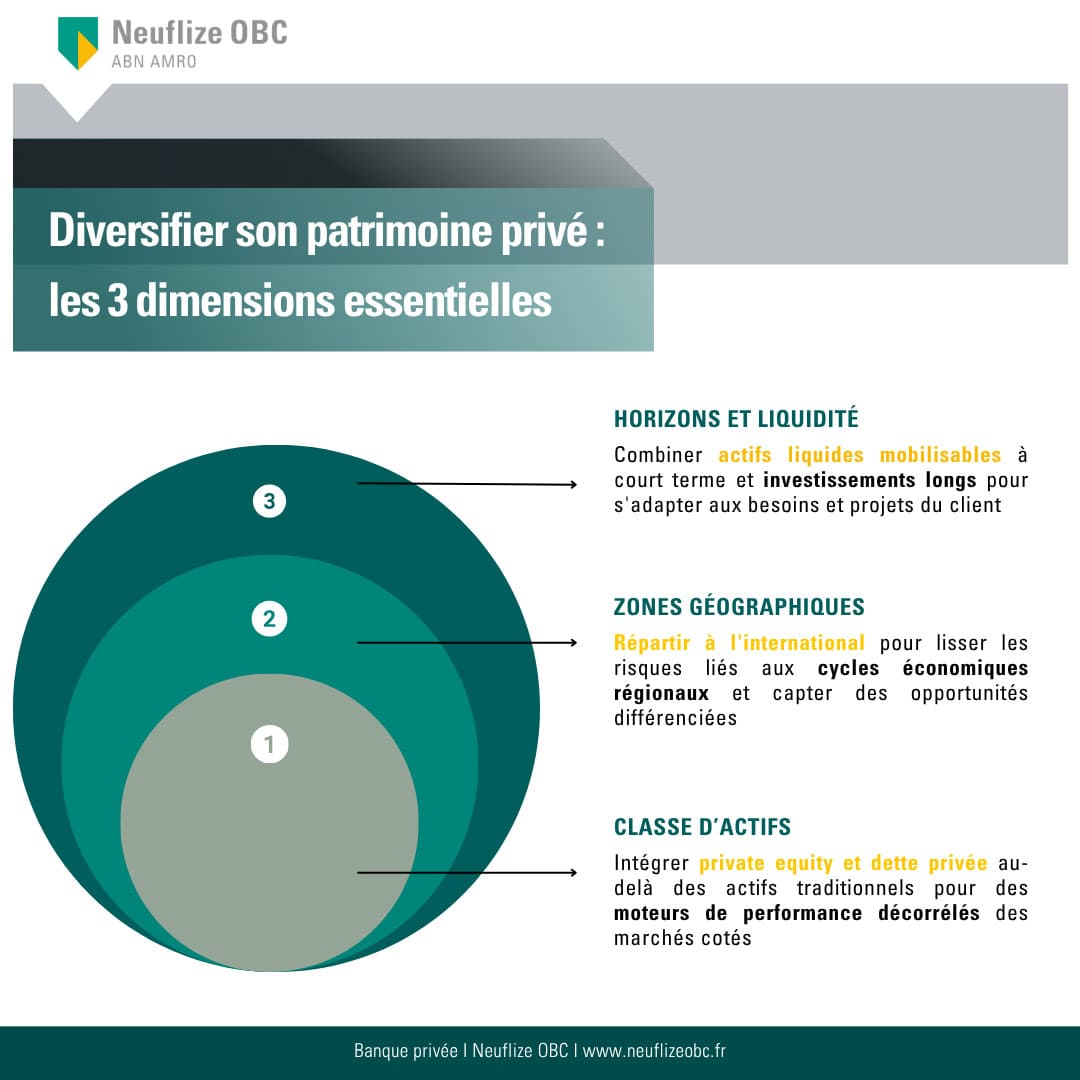
La diversification passe d’abord par une ouverture au-delà des classes d’actifs traditionnelles. Si les actions, les obligations et l’immobilier constituent une base structurante, ils ne suffisent plus à eux seuls à construire une allocation robuste.
L’intégration d’actifs alternatifs, tels que le private equity ou la dette privée, permet d’introduire des moteurs de performance différents. Ces actifs présentent souvent des profils de rendement et de risque décorrélés des marchés cotés.
Pour les conseillers en gestion de patrimoine et les multi-family offices, l’accès à ces opportunités peut constituer un enjeu. La banque privée intervient alors comme un relais, en facilitant l’accès à des solutions sélectionnées et en apportant un cadre d’analyse complémentaire.
Diversifier les zones géographiques
La répartition géographique joue un rôle déterminant dans la diversification du patrimoine privé. Les cycles économiques ne sont pas synchronisés à l’échelle mondiale, et les dynamiques de croissance varient selon les régions.
Une allocation internationale permet de lisser les risques liés à une zone spécifique. Elle offre également une exposition à des opportunités différenciées, qu’il s’agisse de marchés matures ou de zones en développement.
Cette dimension suppose toutefois une compréhension fine des environnements économiques, politiques et réglementaires. Pour les conseillers en gestion de patrimoine et les multi-family offices, l’appui d’une banque privée comme Neuflize OBC disposant d’une lecture globale peut faciliter ces arbitrages.
Diversifier les horizons et la liquidité
La diversification ne se limite pas à la nature des actifs ou à leur localisation. Elle repose également sur une structuration des horizons d’investissement et des niveaux de liquidité.
Un patrimoine équilibré combine des actifs liquides, mobilisables à court terme, et des investissements plus longs, souvent moins liquides mais porteurs de rendement. Cet équilibre doit être cohérent avec les besoins du client, qu’il s’agisse de projets à court terme, de transmission ou de structuration familiale.
Pour les conseillers en gestion de patrimoine et les multi-family offices, cette articulation nécessite une vision globale du patrimoine et de ses évolutions potentielles. Elle implique des arbitrages réguliers, en fonction des priorités et des contraintes.
Comment construire une diversification cohérente
Une diversification efficace ne peut être envisagée indépendamment des objectifs patrimoniaux. Elle repose sur une approche structurée, qui intègre à la fois les contraintes du client et les caractéristiques des marchés.
Construire à partir des objectifs patrimoniaux
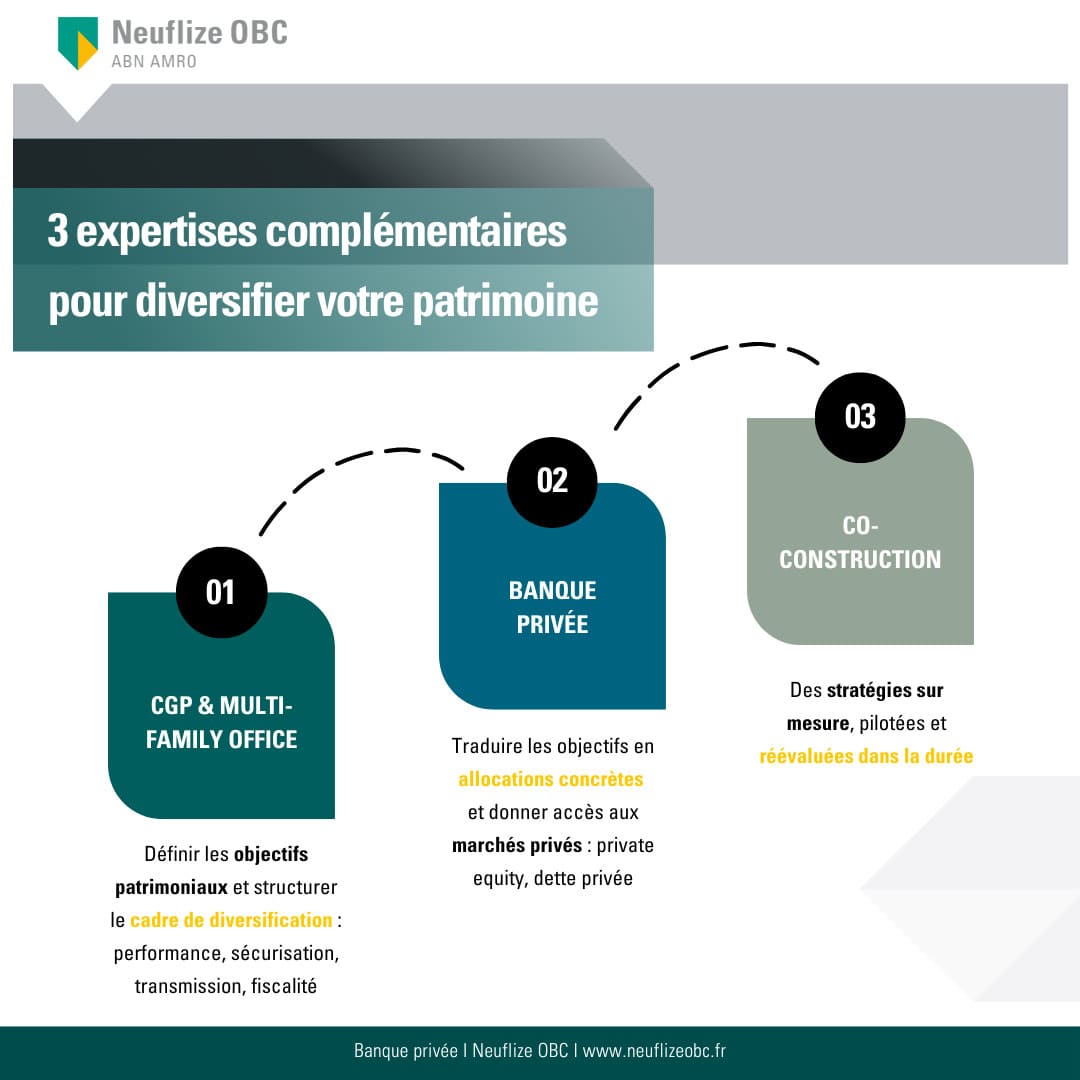
Toute stratégie de diversification doit s’appuyer sur une compréhension précise des objectifs du client. Performance, sécurisation, transmission, fiscalité : ces dimensions orientent directement les choix d’allocation.
L’ingénierie patrimoniale joue ici un rôle central. Elle permet d’articuler les différentes composantes du patrimoine et de définir un cadre cohérent avant toute décision d’investissement.
Les conseillers en gestion de patrimoine et les multi-family offices sont au cœur de cette phase structurante. La banque privée intervient en complément, en traduisant ces objectifs en solutions concrètes et en proposant des allocations adaptées.
Piloter la diversification dans la durée
La diversification du patrimoine privé ne constitue pas un exercice ponctuel. Elle doit être suivie, ajustée et réévaluée régulièrement, en fonction des évolutions des marchés et de la situation du client.
Les performances des actifs, les changements réglementaires ou les événements de vie peuvent nécessiter des arbitrages. Un portefeuille bien diversifié aujourd’hui peut devenir déséquilibré demain.
Ce pilotage dans le temps représente une charge opérationnelle importante pour les conseillers en gestion de patrimoine et les multi-family offices. L’appui d’une banque privée comme Neuflize OBC, notamment en matière de reporting, d’analyse et de suivi des allocations, permet de renforcer la qualité de ce pilotage.
Banque privée, CGP et MFO : une approche complémentaire de la diversification du patrimoine privé
Dans les patrimoines complexes, la diversification du patrimoine privé mobilise des expertises multiples. La collaboration entre conseillers en gestion de patrimoine, multi-family offices et banque privée permet de structurer des allocations plus robustes et plus adaptées.
Renforcer l’analyse et l’accès aux solutions
La banque privée apporte une profondeur d’analyse supplémentaire, notamment en matière d’allocation d’actifs et de sélection d’investissements. Elle donne également accès à des solutions moins accessibles, en particulier sur les marchés privés.
Cette contribution ne se substitue pas au rôle des conseillers en gestion de patrimoine ou des multi-family offices. Elle vient enrichir leur capacité à proposer des stratégies diversifiées et pertinentes.
Co-construire des stratégies sur mesure
La diversification du patrimoine privé s’inscrit dans une logique de sur-mesure. Chaque situation patrimoniale présente des spécificités qui nécessitent une approche adaptée.
La collaboration entre conseillers en gestion de patrimoine, multi-family offices et banque privée permet de croiser les expertises. Cette co-construction favorise des allocations plus fines, intégrant à la fois les objectifs du client et les opportunités de marché.
Dans ce cadre, la banque privée agit comme un partenaire technique et stratégique, capable d’accompagner la mise en œuvre des décisions.
Maîtriser les risques
La diversification du patrimoine privé constitue un levier essentiel de maîtrise des risques. Lorsqu’elle est structurée et pilotée dans la durée, elle permet de renforcer la résilience du patrimoine tout en soutenant sa performance.
Dans les contextes patrimoniaux les plus exigeants, cette démarche suppose une approche globale, associant ingénierie patrimoniale, expertise financière et capacité d’exécution. La collaboration entre conseillers en gestion de patrimoine, multi-family offices et banque privée s’inscrit naturellement dans cette logique, au service d’une allocation plus cohérente et durable.
Vous souhaitez diversifier votre patrimoine privé ?
Contactez nos experts
Tags
- Newsroom